¿Cuánto dura la debida diligencia? Plazos reales de una operación
En esta página
- Los dos relojes que conviene no mezclar
- Rangos que sí puedes anclar
- Fase contra fase, y por qué el orden importa
- Dónde se va el tiempo de verdad
- El costo silencioso de una revisión que se estira
- Cuando la ley marca su propio calendario
- La sala como palanca, no como bodega
- Prepararse antes de que llegue nadie
- Confirmación contra diligencia completa
Hay una respuesta corta y una respuesta útil, y conviene no confundirlas.
La corta cabe en una frase: de cuatro a doce semanas para una operación mediana. La útil incomoda un poco más, porque traslada la responsabilidad a quien no esperaba cargarla. El plazo de una debida diligencia depende mucho menos del equipo que revisa que del vendedor que abre la sala.
La lectura de contratos y estados financieros, por sofisticada que parezca desde fuera, es la parte veloz del proceso. Lo que estira el calendario es todo lo que ocurre alrededor: una sala que se va llenando sobre la marcha, preguntas que reposan tres días en la bandeja de un director financiero que ya está pensando en otra cosa, frentes de trabajo alineados uno detrás de otro como si fuera obligatorio, y de vez en cuando el reloj de una autoridad de competencia que ningún esfuerzo humano logra adelantar.
Vale la pena decirlo sin rodeos porque cambia por completo cómo se planifica una venta. Un fundador en São Paulo que cree estar a merced del comprador suele estar, en realidad, a merced de su propia carpeta de documentos.
Esta guía recorre los rangos por tipo de operación, desmonta el calendario fase por fase y nombra los cuellos de botella que de verdad frenan un proceso. Pone cifras al costo de una revisión que se alarga y termina en lo único que importa cuando se acerca la fecha límite: qué puede hacer un vendedor, antes de que llegue nadie, para que el reloj corra a su favor.
Los dos relojes que conviene no mezclar
Antes de hablar de semanas hay que separar dos cosas que la conversación cotidiana funde en una sola, y de ahí nace una ansiedad injustificada.
La debida diligencia es la fase de investigación: el periodo en que los asesores del comprador abren la sala, tiran de los hilos y forman una opinión. El ciclo de vida de la operación es otra cosa. Es el arco completo, desde la carta de intención firmada hasta el cierre legal con el dinero moviéndose, y ese arco envuelve a la diligencia dentro de la negociación del contrato, la redacción de la documentación definitiva y cualquier autorización regulatoria pendiente.
Cuando un banquero de inversión dice “esto se cierra en tres a seis meses”, está describiendo el arco entero, no la investigación. Confundir ambos relojes hace que un vendedor entre en pánico en la semana seis creyendo que la diligencia se descarriló, cuando en realidad va exactamente en tiempo y lo que falta es la parte legal y la firma.
La distinción tiene una consecuencia práctica que se subestima. Buena parte del calendario que el vendedor percibe como “la diligencia se está eternizando” es negociación y papeleo que corre en paralelo o después, y esa parte se comprime con abogados que empujan, no con más documentos en la sala. Tener claro qué reloj está sonando en cada momento evita renegociar bajo presión un plazo que nunca estuvo en riesgo.
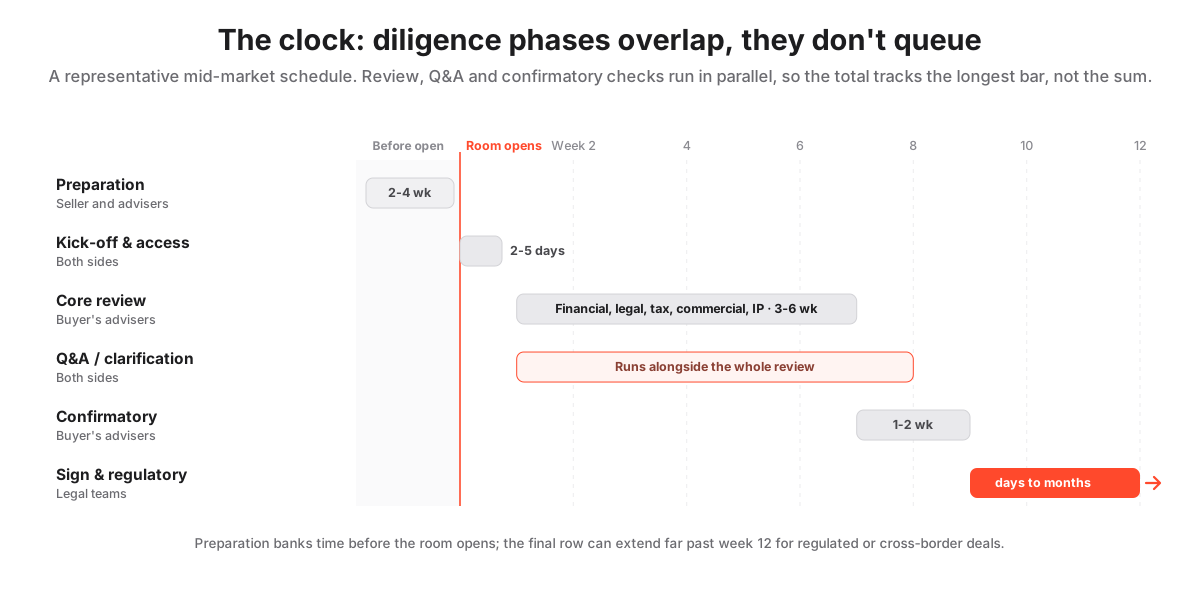
El diagrama expresa de un vistazo la idea que sostiene el resto de la guía: las barras se solapan. El tiempo total no es la suma de las fases, sino la longitud de la barra más larga que quede sin resolver. Casi todo lo que sigue es, en el fondo, un argumento para mantener esas barras corriendo en paralelo en lugar de dejarlas caer en fila india.
Rangos que sí puedes anclar
El rango de cuatro a doce semanas es una media que oculta una dispersión enorme. Una ronda semilla de dos ángeles y la escisión de una unidad de negocio entre México y Brasil no son ni remotamente el mismo ejercicio.
La regla general se resume en dos vectores. Cuanto más pequeño y más conocido sea el objetivo, más corta la revisión. Cuanto más regulada, más transfronteriza o con más forma de carve-out tenga la operación, más larga. Y esos factores no se suman: se multiplican, porque cada frente tiene que reconciliar de golpe dos marcos legales y desenredar servicios compartidos que nunca se pensaron para separarse.
La tabla que sigue funciona como mapa. Ubica el perfil que se parece a tu operación y lee la fila; los tamaños se expresan en dólares y los plazos son de planificación, no promesas.
Ventana orientativa de debida diligencia según el perfil de la operación
| Perfil de la operación | Ventana de diligencia | Qué marca el ritmo |
|---|---|---|
| Ronda semilla / inversión ángel | 1-3 semanas | Revisión ligera: una sala de datos y unas cuantas comprobaciones de referencias |
| Serie A o B de capital de riesgo | 2-6 semanas | Tabla de capitalización, finanzas, contratos clave y titularidad de la propiedad intelectual |
| Adquisición de una empresa pequeña | 3-6 semanas | Calidad de utilidades y un juego de contratos ordenado |
| M&A del mercado medio | 4-12 semanas | Varios frentes simultáneos, volumen de Q&A, condiciones de financiamiento |
| Compra apalancada de private equity | 6-16 semanas | Trabajo comercial y de QoE profundo más diligencia de deuda |
| Operación transfronteriza o regulada | 3-6 meses o más | Autorización de competencia o sectorial, revisión legal en varias jurisdicciones |
Los ejemplos ayudan a que estos rangos dejen de ser abstractos.
Una fintech de Bogotá que cierra una Serie A con un fondo regional suele pasar por una diligencia de tres a cinco semanas, concentrada en la tabla de capitalización, la titularidad del código y un puñado de contratos con bancos aliados. Si su documentación societaria está en orden, el frente corporativo se despacha en días.
Un grupo industrial de Monterrey que absorbe a un competidor más chico juega en la banda media, con cuatro a diez semanas de trabajo real. Ahí el frente comercial, validar la cartera de clientes y las referencias, es el que más se demora.
Y una operación en la que un holding chileno compra una operación en Brasil salta de categoría, no por su tamaño, sino porque ahora hay dos regímenes fiscales, dos regímenes laborales y una autoridad de competencia esperando su turno. La complejidad no se suma: se compone.
Hay un segundo patrón que conviene interiorizar. El reloj de la revisión y el reloj de la autorización son independientes y no negocian entre sí. Se puede ejecutar una diligencia impecable de cuatro semanas y aun así esperar tres meses a que un regulador se pronuncie.
Ese desacople es la razón por la que los equipos con experiencia arrancan el trámite de competencia el mismo día que abren la sala, en lugar de descubrir en la semana ocho que la parte lenta ni siquiera había empezado.
Fase contra fase, y por qué el orden importa
La diligencia no es un bloque monolítico de tiempo. Es una secuencia de fases que se solapan, y cada una avanza a su propio ritmo.
La preparación ocurre antes de que la sala abra, antes incluso de que arranque el reloj que el comprador percibe, y es exactamente ahí donde un vendedor disciplinado guarda la mayor parte del ahorro que luego cosecha. Después vienen el arranque y la concesión de accesos, la revisión principal repartida en frentes que corren juntos, el Q&A que se entrelaza con esa revisión sin descanso, y una pasada final de confirmación antes de que los asesores del comprador levanten el pulgar.
La trampa mental es imaginar estas fases como seis bloques apilados de punta a punta. Quien las trata así convierte un proceso de seis semanas en uno de cuatro meses sin haber decidido nunca hacerlo.
La fila de la preparación merece una mirada larga. Las operaciones en las que el vendedor abre una sala completa y bien organizada avanzan aproximadamente al doble de velocidad que aquellas en las que los documentos gotean bajo pedido, y la diferencia no es de esfuerzo total sino de cuándo se hace ese esfuerzo. El trabajo es el mismo; adelantarlo lo saca de la ruta crítica.
La revisión principal, entretanto, no es un carril único. El frente financiero y el de calidad de utilidades suelen ser los postes más altos de la carpa, con tres a seis semanas. El legal corre en paralelo con una duración parecida, atado a los contratos materiales y las cláusulas de cambio de control. El fiscal ronda las dos a cuatro semanas; el comercial, entre dos y cinco.
Las comprobaciones societarias y de propiedad intelectual se resuelven rápido cuando el papeleo está limpio y se vuelven un tormento cuando no lo está, porque descubrir que la marca principal está a nombre de un fundador y no de la empresa detiene todo el cierre.
Como estos frentes corren juntos, el total se parece mucho más al frente individual más largo que a la suma de todos. De ahí sale la conclusión operativa: una carpeta faltante no retrasa solo su propio carril, congela la operación entera, porque ningún comprador serio firma con una laguna conocida abierta.
Por eso la estructura de carpetas y los permisos que se fijan antes de abrir pesan de forma desproporcionada frente al esfuerzo modesto que cuestan. Bien puestos, mantienen todos los carriles desbloqueados a la vez; mal puestos, un solo directorio atascado congela todo lo que va detrás.
Dónde se va el tiempo de verdad
La parte incómoda de un retraso es que casi siempre es autoinfligido y cae del lado del vendedor.
Los sospechosos habituales se repiten operación tras operación con una fidelidad casi aburrida: una sala desordenada o que llega medio vacía, preguntas que se quedan sin dueño y reposan días enteros, y frentes obligados a correr en fila cuando podrían avanzar juntos. Ninguno de los tres es un problema de talento ni de recursos. Los tres son problemas de organización, y esa es la buena noticia, porque se resuelven antes con calma en lugar de improvisarse tarde bajo presión.
Conviene ordenar estos cuellos de botella según quién los controla, porque el patrón que emerge es la lección entera.
Una sala incompleta la controla el vendedor y se arregla antes de abrir. Un Q&A lento lo controla el vendedor y se acorta drásticamente asignando un responsable y un plazo de respuesta por cada frente, aunque no se pueda anticipar del todo porque las preguntas aún no existen. Los frentes en secuencia los controla el vendedor y se corrigen con permisos por grupo que dejan a todos revisar a la vez. Los contratos clave que faltan o están sin firmar los controla el vendedor y se resuelven cerrando las firmas pendientes antes de que un revisor los pida.
Solo dos elementos escapan de sus manos: el financiamiento del comprador, que puede no estar cerrado cuando llega, y la revisión regulatoria, que corre en un plazo legal ajeno a cualquier prisa. Y justamente esos dos, los que no controla, son los que hay que sacar a la luz y desactivar temprano en lugar de descubrir tarde.
Casi todo lo que el vendedor sí controla es, además, arreglable antes de abrir la puerta. Esa coincidencia es todo el argumento a favor de adelantar el trabajo.
El costo silencioso de una revisión que se estira
Una diligencia que se desborda hace mucho más que agotar la paciencia de la sala de juntas. Erosiona de manera activa el valor de la operación, y lo hace de un modo que rara vez se ve venir hasta que ya ocurrió. El tiempo, en una transacción, casi nunca es neutro.
Cada semana adicional que la sala permanece abierta es otra semana para que el comprador encuentre una razón para pagar menos, y una probabilidad más alta de que las cifras del negocio, las condiciones del crédito o el humor del mercado se muevan en contra del vendedor antes de la firma.
Los riesgos concretos de un proceso lento forman una lista corta y predecible.
El primero es la renegociación de precio. Un comprador que detecta una laguna tarde, o que simplemente pierde el impulso, reabre condiciones que ambas partes creían cerradas, y lo hace desde una posición más cómoda porque el vendedor ya invirtió meses y capital emocional.
El segundo es el vencimiento de la exclusividad, esa ventana fija que muchas cartas de intención conceden al comprador. Superarla puede devolver algo de apalancamiento al vendedor sobre el papel, pero en la práctica también deja la operación varada sin un carril claro para avanzar.
El tercero, y quizá el más letal, es la fatiga. El entusiasmo tiene una vida media en ambos lados de la mesa, y una revisión que se arrastra durante meses es la forma clásica en que una operación viva muere en silencio, sin un no explícito, apenas apagándose.
A esos se suman la fuga de información, porque cuanto más circulan documentos sensibles mayor es el riesgo de que un competidor, un empleado o el mercado se enteren del proceso, y la distracción de la dirección, ya que cada semana que los fundadores dedican a contestar preguntas es una semana que no dedican a operar el negocio, lo que puede deteriorar precisamente las cifras que el comprador está examinando.
Nada de esto es un alegato a favor de recortar. Es un alegato a favor de terminar a tiempo, que es un problema de preparación y no de atajos. La diferencia entre ambos suele ser la diferencia entre cerrar y ver cómo la operación se desvanece.
Cuando la ley marca su propio calendario
Las operaciones reguladas y transfronterizas se prolongan por una razón que ningún equipo puede negociar: un reloj de autorización obligatoria se superpone a la revisión comercial, y ese reloj lo fija la ley, no la diligencia de nadie.
En una operación que toca varias plazas de la región, es habitual que la concentración deba notificarse a más de una autoridad de competencia, cada una con sus propios plazos y su propio umbral.
En Brasil, el CADE revisa las concentraciones con un procedimiento sumario para los casos sencillos y uno ordinario que puede extenderse hasta unos 240 días para los que plantean dudas de competencia, y la operación no puede consumarse antes de su aprobación. En México, la COFECE analiza las concentraciones que superan ciertos umbrales con un plazo base que se cuenta en decenas de días hábiles y admite prórrogas cuando el expediente es complejo. En Chile, la Fiscalía Nacional Económica corre un esquema de dos fases parecido al europeo, con una revisión inicial breve que escala a una investigación más larga cuando aparecen problemas de fondo.
Y si la operación además roza a Estados Unidos o la Unión Europea por el tamaño de las partes, se añade una notificación de control de concentraciones con sus propios periodos de espera, que en el caso de una segunda solicitud pueden alargar el calendario muchos meses.
Existe además una dimensión que se pasa por alto hasta que aparece: la protección de datos. Cuando el objetivo maneja información personal a escala, la diligencia de privacidad se vuelve un frente propio, y en la región eso significa medir el cumplimiento contra la LGPD brasileña bajo la mirada de la ANPD, contra la LFPDPPP mexicana o contra la Ley 1581 de habeas data en Colombia.
Un comprador cuidadoso querrá ver los registros de tratamiento, las bases de legitimación y los contratos con encargados antes de firmar, y esa carpeta rara vez está lista si nadie la preparó. Nuestra guía sobre el RGPD y las salas de datos virtuales traza la misma disciplina que conviene aplicar a los marcos latinoamericanos: tener el material de privacidad ordenado en la sala antes de que lo pidan.
La lección de planificación es contundente. La autorización regulatoria es un costo paralelo y en gran medida fijo que no se comprime trabajando más duro en la diligencia comercial.
Lo que sí está en tu mano es presentar la notificación temprano, mantener el frente de competencia fuera de la ruta crítica de la revisión comercial y asegurarte de que la sala ya contenga desde el primer día el material de cuota de mercado, solapamiento competitivo y tratamiento de datos que las autoridades van a exigir. El error caro no es que el regulador tarde; es descubrir en la semana ocho que el trámite ni siquiera había arrancado.
La sala como palanca, no como bodega
Una sala de datos virtual acorta la diligencia bastante más de lo que espera un vendedor primerizo, y el motivo no es el almacenamiento sino el flujo de trabajo que lo rodea.
Guardar archivos lo hace cualquier carpeta compartida. Lo que mueve el calendario es que varios equipos del comprador puedan revisar en paralelo sin pisarse, que las preguntas se enruten por un flujo de Q&A estructurado en lugar de dispersarse en cadenas de correo que nadie audita, y que el vendedor vea, gracias a un mapa de calor de actividad, en qué directorios se están atascando los oferentes.
Cada una de esas tres capacidades elimina una fuente concreta de retraso: el acceso en fila, las preguntas que se pierden y los puntos ciegos sobre a dónde va la atención del revisor.
Tres funciones hacen el trabajo pesado, con independencia del nivel de plataforma que se elija. La carga masiva y la indexación de texto completo convierten una semana de ordenamiento manual en una tarde. Los permisos por grupo dejan que un asesor recién incorporado empiece a revisar en el minuto en que lo invitan, sin configuración a medida. Y el módulo de Q&A mantiene cada pregunta, cada responsable y cada respuesta en un único hilo auditable, de modo que ninguna consulta se muere olvidada en una bandeja de entrada.
Los proveedores difieren en qué tan bien resuelven esto, y ahí conviene ajustar la herramienta a la operación y no al revés. Las plataformas pesadas como iDeals y Datasite están pensadas para procesos grandes, con mucho oferente y mucho Q&A, donde la profundidad de los controles justifica el costo de arranque. Las opciones más ligeras, entre ellas Ellty, apuntan a poner en marcha rápido una sala más pequeña y bien buscable, que es justo lo que necesita una ronda semilla o una venta de empresa chica y lo que resultaría excesivo forrar de controles pensados para una escisión transfronteriza.
Prepararse antes de que llegue nadie
Todo lo anterior apunta en la misma dirección: los procesos más rápidos se ganan antes de que el comprador aparezca. Un vendedor que abre una sala de datos virtual completa, bien indexada y con el Q&A ya asignado suele reducir a la mitad el tiempo transcurrido de una revisión sin recortar un ápice de alcance.
El primer movimiento es construir el índice a partir de la lista de comprobación de debida diligencia del comprador y no del archivo interno de la empresa, de modo que cada revisor encuentre cada documento exactamente donde su cabeza lo busca. Una carpeta que replica la lógica del comprador ahorra rondas enteras de preguntas de mera ubicación.
El segundo es reunir y redactar todo antes de abrir, cerrando las firmas pendientes y tapando los datos personales y comercialmente sensibles, porque una sala que se llena a mitad de la revisión grita desorganización e invita a un escrutinio más profundo del que la operación merece.
Los tres movimientos restantes son de la misma naturaleza organizativa y se componen entre sí.
Fijar permisos por grupo y no por persona, con derechos a nivel de carpeta concedidos por adelantado, hace que incorporar a un nuevo asesor lleve minutos en vez de una renegociación. Responder de antemano las preguntas predecibles, con un memorándum breve al frente de los directorios que todo comprador sondea, concentración de ingresos, riesgo de persona clave, cláusulas de cambio de control, elimina de raíz varias vueltas de Q&A. Y nombrar a un responsable por cada frente con un objetivo interno de tiempo de respuesta ataca el retraso evitable más frecuente de cualquier operación, que es la pregunta que nadie contesta porque nadie sentía que era suya.
Una sala levantada sobre un índice sólido simplifica los permisos, que aceleran el Q&A, que acorta la revisión. La cadena entera se sostiene desde el primer eslabón, y quien parte de cero encontrará la mecánica en nuestro tutorial sobre cómo montar una sala de datos virtual y la lógica de directorios en las buenas prácticas del índice.
Conviene nombrar el intercambio con honestidad para calcular bien el momento, porque adelantar el trabajo no es gratis.
A favor: una revisión que dura semanas y no meses, cierra antes de que se disipe el impulso; menos preguntas de los oferentes, porque las obvias ya están respondidas; una posición negociadora más firme, sin lagunas de última hora sobre las que un comprador reabra el precio; y un rastro de auditoría limpio desde el día uno, algo que los compradores regulados dan por sentado.
En contra: un esfuerzo inicial real antes de saber si el comprador va en serio, documentos que pueden quedar desactualizados si el proceso se retrasa y hay que refrescar, y un riesgo de divulgación excesiva si los permisos se fijan con laxitud. Ese último riesgo se neutraliza escalonando el acceso de forma deliberada, y hecho eso, el lado malo del intercambio prácticamente desaparece.
Confirmación contra diligencia completa
Vale la pena cerrar con una distinción que decide en qué extremo del rango cae una operación, porque muchas contienen las dos modalidades y se sitúan en polos opuestos.
La diligencia de confirmación es una comprobación breve de que la imagen que el comprador ya se había formado sigue siendo válida. La diligencia completa es la investigación profunda y multifrente que construye esa imagen desde cero.
Una revisión de confirmación, común cuando el comprador conoce bien el negocio o está reforzando una ronda anterior, se resuelve en una o dos semanas y se concentra en lo que cambió desde la última vez. La completa, sobre un objetivo desconocido, es el ejercicio de cuatro a doce semanas que describen los rangos.
La consecuencia práctica aparece cuando la operación separa la firma del cierre por semanas o meses, algo frecuente cuando media una autorización regulatoria. En ese caso corren dos ventanas: una revisión completa antes de firmar y, más tarde, una pasada corta de confirmación que verifica que nada material se movió entre la firma y el cierre, por ejemplo unas cuentas de gestión actualizadas o un contrato recién suscrito.
Quien asume que la diligencia termina con la firma se lleva la sorpresa de esa segunda ventana justo cuando creía haber terminado; presupuestarla desde el principio la vuelve un trámite en lugar de una emboscada. Para dar el siguiente paso con criterio, nuestras guías sobre cómo elegir una sala de datos virtual y la debida diligencia en operaciones de M&A convierten este mapa en una configuración concreta.
La forma más clara de pensar en el plazo es esta: la revisión en sí rara vez es la restricción. Deciden el ritmo la preparación, el tiempo de respuesta a las preguntas y cualquier autorización externa, y dos de esos tres están directamente en manos del vendedor.
Construye la sala a partir de la lista de comprobación, dota el Q&A de responsables con reloj y arranca temprano el trámite regulatorio manteniéndolo fuera de la ruta crítica, y un proceso que pudo haberse extendido durante meses se asienta en cuestión de semanas. El plazo, al final, se parece menos a un costo que el comprador impone y más a una variable que el vendedor administra.
