Sala de datos para levantar capital en startups de LatAm
En esta página
- ¿Vale la pena montar una sala para tu ronda?
- Qué carpetas espera encontrar un inversor
- Cómo cambia la sala según la etapa
- Sala de inversores frente a sala de M&A
- Herramienta ligera frente a sala completa
- Qué controles de seguridad pesan de verdad
- Cumplimiento cuando la ronda cruza fronteras
- Cuánto cuesta, en dólares
- Cuándo abrir la sala en el proceso
- Cómo leer la actividad durante la ronda
- Errores que erosionan la confianza del inversor
- Veredicto
Cerrar una ronda en América Latina se parece a rendir un examen en el que tú mismo entregas las preguntas.
El pitch abre la puerta. El cheque llega después, cuando un socio, un analista y casi siempre un despacho externo revisan tus números y tus contratos con lupa.
Ese escrutinio no ocurre en una llamada de Zoom. Ocurre en una sala de datos, durante las semanas posteriores a que el fondo decide que vales el esfuerzo.
Esta guía es comparativa a propósito. En vez de un tutorial paso a paso, pone lado a lado lo que pide cada etapa, en qué se distingue una sala de inversores de una de M&A, qué ofrece una herramienta ligera frente a una sala completa y cuánto cuesta cada opción en dólares. Al final hay un veredicto claro.
¿Vale la pena montar una sala para tu ronda?
Depende de quién esté al otro lado.
Un ángel que firma un cheque de pre-seed de 15.000 USD puede decidir con un deck y un café; pedirle que entre a una sala formal se siente burocrático.
La cosa cambia en cuanto un fondo institucional avanza hacia un term sheet. Ahí van a pedir un conjunto estructurado de documentos, y la forma en que lo entregas pasa a ser parte de la evaluación.
¿Qué se rompe sin una sala? Piensa en una fintech de Ciudad de México levantando su seed.
Mientras mandó su modelo por WhatsApp y como adjunto de correo, tres cosas fallaron: nadie sabía qué versión del modelo era la vigente, un contrato con un cliente ancla terminó reenviado a la persona equivocada, y la fundadora perdió la pista de quién había abierto su cap table.
Una sala con permisos cierra los tres huecos a la vez: una única fuente canónica, acceso controlado y un registro de quién vio qué.
Hay además un efecto de señalización que muchos fundadores subestiman.
Una sala bien indexada le dice al fondo que el equipo es ordenado, y el orden funciona como indicio de una docena de cosas que un socio no alcanza a ver en dos reuniones.
Al revés es peor de lo que suena. Una sala caótica, con archivos duplicados y documentos faltantes, invita al abogado a escarbar más, porque el descuido en el expediente se lee como descuido en el negocio.
¿Quieres la base? La entrada de glosario virtual data room fija el punto de partida, y quién necesita una sala de datos virtual sitúa el resto de escenarios que la justifican.
Qué carpetas espera encontrar un inversor
¿Qué espera abrir un fondo? Un conjunto etiquetado, no un vertedero de archivos ni una búsqueda del tesoro.
Quiere que cada grupo responda sus preguntas estándar antes de tener que formularlas. La tabla los agrupa y, en la columna derecha, traduce cada uno a la pregunta que responde en silencio, que es como lo usa un analista.
Carpetas núcleo de una sala para levantar capital
| Grupo de documentos | Qué contiene | La pregunta que responde |
|---|---|---|
| Pitch y visión | Deck vigente, one-pager, demo o video del producto | ¿El relato encaja con lo que dicen los datos? |
| Cap table y participación | Cap table totalmente diluido, pool de opciones, condiciones de SAFE y notas | ¿Quién es dueño de qué y cómo diluye esta ronda? |
| Finanzas | P&L histórico, modelo, burn mensual, runway, métricas clave | ¿La historia de crecimiento sobrevive al contacto con los números? |
| Corporativo y legal | Actas de constitución, estatutos, actas de consejo, cesiones de PI | ¿La empresa está limpia y sin sorpresas ocultas? |
| Clientes y tracción | Contratos, pipeline, cohortes o retención, referencias | ¿La demanda y la calidad de ingresos son reales? |
| Equipo | Bios de fundadores, organigrama, contrataciones clave, contratos laborales | ¿A quién respalda de verdad el capital? |
Dos detalles separan una sala que tranquiliza de una que pone nervioso al abogado, y ambos son baratos de resolver por adelantado.
¿El primero? El control de versiones. Una sola copia vigente de cada archivo, con nombre fechado, y los borradores viejos archivados para que nadie abra por error un modelo de hace tres meses.
¿El segundo? La higiene de la propiedad intelectual. Cada fundador, freelance y empleado temprano que tocó el producto debería haber firmado una cesión de invención o de PI.
En la región es habitual que el primer desarrollador haya sido un contratista. Y un contratista que técnicamente sigue siendo dueño de una parte de tu código central es justo el defecto latente que congela un term sheet mientras los abogados lo desenredan.
¿Quieres un inventario más fino? La guía sobre qué documentos van en una sala de datos desglosa cada carpeta, y la lista de verificación de diligencia debida recorre el mismo terreno desde el lado del inversor, una forma útil de presionar tu sala hasta comprobar si está completa.
Si el término te suena lejano, la entrada due diligence explica qué está haciendo el fondo cuando lo pide.
Cómo cambia la sala según la etapa
¿Qué cambia de pre-seed a Serie A? Casi no cambian las carpetas; lo que crece con fuerza es la profundidad que el inversor espera dentro de cada una.
Un fondo de pre-seed perdona un modelo tosco y un expediente legal delgado, porque a esa altura apuesta por un equipo y un mercado más que por una contabilidad.
Un socio de Serie A espera otra cosa: finanzas cercanas a calidad auditada, contratos de cliente firmados en lugar de cartas de intención, y un expediente legal sin huecos visibles.
Lo que el inversor suele esperar en la sala, por etapa
| Contenido de la sala | Pre-seed | Seed | Serie A |
|---|---|---|---|
| Deck, one-pager, cap table | Yes | Yes | Yes |
| Constitución y cesiones de PI | Yes | Yes | Yes |
| Modelo financiero y runway | Liviano | Yes | Yes |
| Finanzas mensuales históricas | No | Algunas | Yes |
| Contratos de cliente firmados | No | Algunos | Yes |
| Analítica de cohortes / retención | No | Opcional | Yes |
| Expediente legal completo (actas de consejo, rondas previas) | No | Parcial | Yes |
Construir la profundidad equivocada corta en las dos direcciones.
¿Te quedas corto? Frenas el trato mientras corres a reunir lo que ya debería existir. ¿Te pasas? Hundes semanas en una sala que nadie lee en pre-seed.
La regla práctica sale directa de la matriz: arma la sala de pre-seed para que pueda crecer hacia la de Serie A. Usa una estructura de carpetas que un inversor de etapa tardía reconocería a simple vista y ve rellenándola con el tiempo.
Hecho así, una ronda posterior es agregar archivos a un esqueleto conocido, no reconstruir todo desde cero bajo presión de calendario mientras además operas la empresa.
Las convenciones de nombres y el orden que mantienen una sala legible a medida que crece están en mejores prácticas del índice de una sala de datos, y la plantilla de estructura de carpetas te entrega una disposición inicial lista para adaptar.
Un índice claro es la característica que más separa una sala que el inversor recorre rápido de una en la que se pierde.
Sala de inversores frente a sala de M&A
¿Son lo mismo? Desde afuera se parecen; en la práctica se comportan distinto.
Una sala de M&A, la que se usa en un deal room durante una venta, tiende a ser adversarial y enciclopédica. El comprador asume la empresa entera, cada activo y cada pasivo, así que su despacho quiere cada contrato y cada caso límite. La exhaustividad ahí es defensiva.
Una sala de captación es otro animal. El inversor compra una minoría de un futuro, no todo el presente, así que la sala es tanto herramienta de persuasión como de divulgación.
La tabla resume dónde divergen.
Sala para levantar capital frente a sala de M&A
| Dimensión | Sala de inversores | Sala de M&A |
|---|---|---|
| Objetivo principal | Construir convicción y cerrar rápido | Probar que no hay pasivos ocultos |
| Tono del proceso | Persuasivo y curado | Adversarial y exhaustivo |
| Volumen de documentos | Ajustado, lo justo para decidir | Enciclopédico, todo lo que existe |
| Contraparte típica | Fondo que toma minoría | Comprador que absorbe el 100% |
| Duración | 2 a 6 semanas | Semanas a varios meses |
| Riesgo si te pasas de compartir | Das hilos de qué dudar | Esperado; casi obligatorio |
¿Y la seguridad? Los cimientos se trasladan igual.
Sea la contraparte un comprador estratégico o un fondo de crecimiento, quieres permisos granulares para que cada visor vea archivos distintos, marcas de agua en todo lo sensible y un registro de auditoría completo.
La diferencia está en el énfasis. Una sala de captación se optimiza para un relato claro que genera confianza; una de M&A, para una exhaustividad hermética y defendible.
Herramienta ligera frente a sala completa
¿Rastreador o sala completa? Es la decisión de compra que más pesa para un fundador.
El mercado se parte limpio en dos niveles, y la elección correcta depende de cuán pesada se vaya a poner tu diligencia.
Los rastreadores de documentos, populares para rondas tempranas e introducciones cálidas, van desde costo cero hasta una cuota mensual modesta y te dan seguimiento de vistas más control de acceso básico. Las salas diseñadas a propósito agregan permisos granulares, marcas de agua, un módulo de Q&A estructurado y un registro de auditoría completo.
Rastreador de documentos frente a sala de datos completa
| Criterio | Rastreador ligero | Sala completa |
|---|---|---|
| Costo mensual (USD) | 0 a ~30 | ~99 a 400 |
| Permisos a nivel de carpeta | No | Yes |
| Marcas de agua dinámicas | Básicas | Yes |
| Módulo de Q&A | No | Yes |
| Registro de auditoría defendible | Vistas | Yes |
| Encaje por etapa | Pre-seed, intros cálidas | Seed y Serie A |
Rastreador de documentos frente a sala de datos completa
Pros
- Los rastreadores son baratos o sin costo y arrancan rápido, buenos para pre-seed y presentaciones cálidas
- Las salas completas dan permisos granulares, marcas de agua y un registro de auditoría defendible
- Una sala en condiciones escala directo hacia la diligencia de Serie A sin migrar a mitad de ronda
- Varios proveedores ofrecen una prueba gratuita para probar los controles antes de pagar
Cons
- Los rastreadores no tienen permisos por carpeta ni un Q&A real, lo que tensiona una ronda competitiva
- Las salas completas cuestan más y premian algo de disciplina inicial en la configuración
- El precio por volumen se dispara en cuanto subes un conjunto financiero pesado o contratos escaneados
- Migrar de herramienta a mitad de proceso confunde a los fondos y resta impulso
Qué controles de seguridad pesan de verdad
¿Qué seguridad importa de verdad? Reduce la de una ronda a lo esencial y quedan tres cosas: control sobre quién ve cada archivo, disuasión frente a filtraciones y prueba independiente de que la plataforma es confiable.
Tu cap table, tu modelo y tus contratos son comercialmente sensibles. En una ronda caliente el riesgo no es abstracto: un competidor disfrazado de inversor interesado, o un fondo que también respalda a un rival, es un peligro concreto en la región.
Ahí es donde la mecánica se gana el sueldo.
La representación en solo lectura muestra el archivo sin permitir descarga, y las marcas de agua dinámicas estampan cada vista con la identidad de quien mira, de modo que cualquier captura que se escape lleva una huella rastreable.
Los permisos granulares te dejan mostrar el modelo completo a un líder comprometido y ocultarlo a un curioso que solo necesita el resumen. Suma autenticación de dos factores encima y el acceso no autorizado casual se vuelve mucho más difícil.
¿Y la plataforma en sí? El estándar reconocido es la certificación independiente, porque no puedes auditar tú mismo la seguridad de un proveedor y su marketing no es evidencia.
SOC 2, definida por el American Institute of CPAs, acredita que los controles fueron examinados contra los Trust Services Criteria de la AICPA. ISO 27001, publicada por la Organización Internacional de Normalización, certifica un sistema de gestión de seguridad documentado y auditado externamente.
Nuestras reseñas de iDeals y de herramientas más ligeras y centradas en el pitch como DocSend y Digify señalan qué granularidad de permisos, comportamiento de marcas de agua y certificaciones trae cada una, y la lista de verificación de funciones de seguridad enumera qué más verificar antes de invitar a nadie.
Cumplimiento cuando la ronda cruza fronteras
Asume una cosa antes de subir nada: al menos un inversor y su abogado están en un país distinto al tuyo. Elige la sala en consecuencia.
La captación en LatAm es cada vez más transfronteriza. Una startup en Bogotá levanta con un fondo regional y otro en Estados Unidos; una fintech en São Paulo suma un inversor europeo.
¿La consecuencia? En cuanto un fondo de afuera entra a diligencia, los datos personales que viven en tu sala entran en alcance.
Esos datos son fáciles de olvidar porque son incidentales al trato: expedientes de empleados en la carpeta de equipo, contactos de clientes dentro de contratos, datos de las referencias que un inversor llama.
La tabla resume los marcos que probablemente toquen tu ronda.
Marcos de privacidad que pueden alcanzar tu sala
| Marco | Dónde aplica | Qué implica para la sala |
|---|---|---|
| LGPD | Brasil (supervisa la ANPD) | Base legal para tratar datos y cuidado con transferencias internacionales |
| LFPDPPP | México | Aviso de privacidad y consentimiento para datos de titulares mexicanos |
| GDPR | Inversores o datos de clientes en la UE | Mecanismo lícito de transferencia fuera del EEE y acuerdo de tratamiento |
| Leyes locales varias | Colombia, Chile, Argentina y otros | Reglas propias de habeas data y residencia; confírmalas caso a caso |
En la práctica, todo se reduce a dos preguntas que deberías poder responder de cualquier plataforma que consideres: dónde se alojan físicamente los datos y si puedes fijar el almacenamiento a una región concreta cuando el abogado de un inversor lo exige.
La mayoría de las salas serias te deja elegir región y firmará un acuerdo de tratamiento de datos, lo que suele bastar para una ronda estándar.
¿Tienes inversores europeos o datos de clientes de la UE? Confirma región y papeles antes de subir nada sensible, porque adaptar el cumplimiento después es mucho más caro que configurarlo bien al inicio.
Las guías sobre GDPR y salas de datos virtuales y residencia de datos recorren qué pedir, y las entradas de glosario GDPR y data residency definen los términos de base.
Cuánto cuesta, en dólares
¿Cuánto cuesta? Menos de lo que la mayoría de los fundadores teme, y en la etapa más temprana puede ser cero para empezar.
Importa una aclaración regional: aunque tu startup facture en pesos o reales, casi todos los proveedores de salas cobran en USD, así que presupuesta en dólares y ten presente el tipo de cambio.
La tabla ordena los rangos indicativos.
Rangos de precio indicativos por tipo de sala (USD)
| Tipo de herramienta | Rango mensual | Encaje típico |
|---|---|---|
| Rastreador de documentos | 0 a ~30 USD | Pre-seed, seguimiento de deck |
| Sala completa, plan de entrada | ~99 a 200 USD | Seed con diligencia moderada |
| Sala completa, plan superior | ~200 a 400 USD | Serie A o varios fondos a la vez |
| Facturación por volumen | Variable | Conjuntos financieros o de contratos pesados |
Hay un punto de calendario escondido en el costo que cambia la aritmética.
Para una única ronda seed o Serie A, en realidad alquilas la sala por lo que dura el proceso. El costo honesto es la cuota mensual por los dos a cuatro meses de la ronda, no un compromiso anual que arrastras para siempre.
Dentro de esa ventana, dos cosas inflan la factura sin que lo notes.
¿La primera? El precio por página o por gigabyte, que se mantiene barato hasta que subes un conjunto financiero denso o una carpeta de contratos escaneados.
¿La segunda? Las plazas por usuario, que se acumulan rápido cuando un solo fondo mete a cinco personas a la sala: el socio, el analista, dos asociados y el despacho externo.
Para el desglose completo, revisa cuánto cuesta una sala de datos virtual y la lista de las salas de datos más económicas. La elección del modelo de cobro pesa más que la tarifa de portada: precio por página frente a tarifa plana explica cuál conviene a una captación, y vale la pena escanear los costos ocultos antes de firmar.
Algunos fundadores que arman y comparten materiales de pitch en un mismo lugar miran herramientas como Ellty, aunque el encaje adecuado depende de cuán pesada se ponga tu diligencia.
Cuándo abrir la sala en el proceso
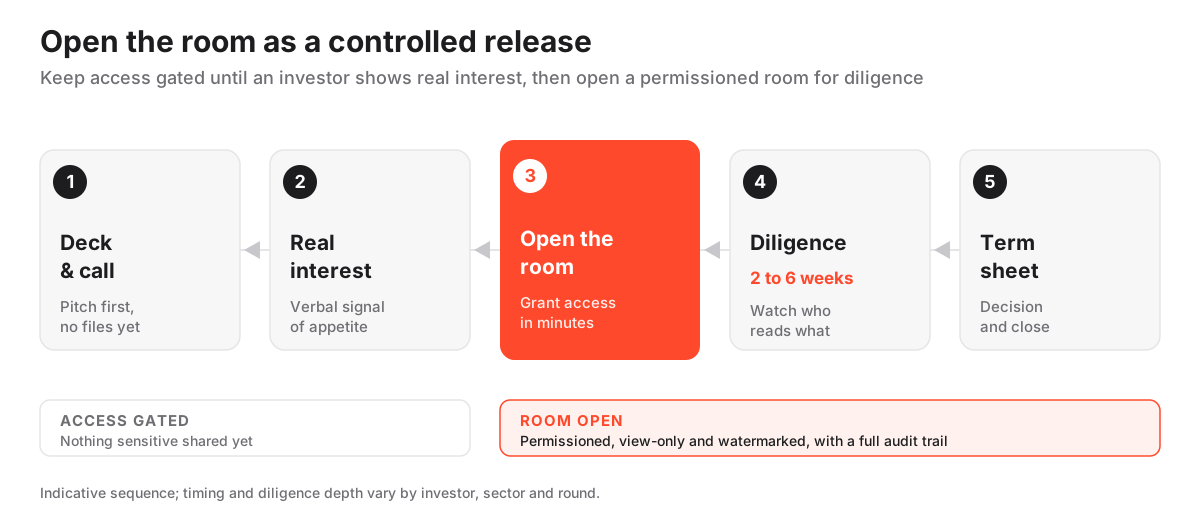
¿Cuándo abrirla? Cuando un inversor genuinamente interesado pida la diligencia, ni un minuto antes.
Mandar un enlace en frío, pegado a tu primer correo, hace dos cosas que no quieres: filtra tus números más sensibles a un grupo amplio que en su mayoría nunca iba a invertir, y se lee como algo desesperado.
La secuencia más sólida es deck primero, luego una llamada, y la sala solo cuando hay interés real y, en el mejor caso, una señal verbal de apetito.
¿Y la velocidad? El contrapeso a la cautela no tiene por qué chocar con ella.
Ten lista de forma permanente una versión ligera de la sala para no perder impulso cuando el interés se pone serio.
Si un socio pregunta un viernes por la tarde, quieres conceder acceso acotado en minutos, no pasar el fin de semana cazando archivos. La mecánica de conceder acceso limpio, y de retirarlo apenas un proceso se enfría, está en cómo conceder y revocar el acceso a una sala de datos.
Trata la sala como una liberación controlada, no como una biblioteca pública. Los fundadores que cierran más rápido rara vez son los que más comparten; son los que comparten los documentos adecuados, con el inversor adecuado, en el momento adecuado.
Cómo leer la actividad durante la ronda
¿Qué te dice la actividad? A diferencia de una carpeta compartida, una sala en condiciones registra qué inversores abrieron de verdad el modelo, cuánto tiempo pasaron en las finanzas, si el analista terminó el deck o se bajó en la lámina seis y cuántas veces alguien volvió.
Interpretado con criterio, eso convierte la ronda de una serie de correos amables en algo que puedes leer.
Un socio que vuelve tres veces y se detiene en las cohortes está avanzando, diga lo que diga el tono de su bandeja de entrada. Un inversor que no abrió nada en una semana es, casi seguro, un no suave, por más cálida que sonara la última llamada.
Usa eso para secuenciar tus seguimientos y priorizar el tiempo escaso de fundador. Las entradas mapa de calor de interacción y seguimiento de actividad explican qué captura la analítica.
Gestiona también las preguntas dentro de la sala.
Un módulo de Q&A estructurado mantiene cada pregunta y tu respuesta en un solo lugar auditable, lo que importa más de lo que parece cuando varios fondos preguntan por separado variantes de lo mismo sobre tu churn o tus contratos.
Respondes una vez, publicas para todo el grupo y mantienes el proceso justo y rápido. La guía cómo gestionar el Q&A de una sala de datos cubre cómo hacerlo sin que el hilo se desborde.
Errores que erosionan la confianza del inversor
¿Qué destruye la confianza? Casi todo es evitable, y casi todo viene de una sala apresurada, con fugas o sobrecargada.
Un índice desordenado que obliga al analista a cazar documentos básicos. Un modelo desactualizado junto al vigente, sin forma de saber cuál es cuál. Actas de constitución faltantes o una cesión de PI sin firmar que el despacho del fondo encuentra antes que tú. Conceder acceso completo a un competidor porque nunca configuraste permisos por grupo.
Cualquiera de estos frena el trato y, en una ronda competitiva, le da al líder palanca sobre el precio.
Compartir de más es el mismo error desde el lado opuesto. Volcar cada documento interno, incluidos planes a medio terminar y actas de consejo viejas, le da al analista diligente más hilos de qué tirar sin sumar nada a la tesis de inversión.
¿Las soluciones? Baratas, que es lo que vuelve tan frustrantes estos errores: una sola versión canónica por archivo, un índice limpio, permisos por grupo antes de invitar y una decisión deliberada sobre qué pertenece siquiera a la sala. El catálogo completo vive en errores a evitar en una sala de datos.
Veredicto
¿El veredicto? Para casi cualquier fundador de la región levantando seed o Serie A, la elección práctica es una sala de datos completa con permisos, no un rastreador ligero.
El rastreador es defendible solo en pre-seed y para introducciones cálidas. En cuanto entra un fondo institucional, la falta de permisos por carpeta y de un Q&A real tensiona el proceso justo cuando más lo necesitas.
Una sala en condiciones cuesta entre 99 y 400 USD al mes, escala directo hacia Serie A sin migrar a mitad de camino y te da la analítica que convierte la ronda en algo legible.
Una sala de datos no rescata un negocio débil, y conviene tenerlo claro.
Lo que sí puede hacer es volver un buen trato más lento, más barato o más frágil si la operas mal, y mantener el impulso de tu lado si la operas bien.
El patrón que funciona es constante: arma la sala para que crezca con la ronda, ábrela solo a inversores en diligencia activa, protege los archivos sensibles de verdad y deja que la actividad te diga dónde empujar.
Cuando llegues a preseleccionar plataforma, cómo elegir una sala de datos virtual ordena los criterios y las mejores salas de datos para startups acota la lista a las herramientas que los fundadores usan de verdad.
Preguntas frecuentes
¿Cuándo debería enviar a los inversores el enlace de mi sala?
Después de que haya interés genuino, normalmente tras la primera o segunda reunión, no pegado al contacto en frío. Enviarlo demasiado pronto expone tus finanzas y tu cap table a personas poco probables de invertir, y se lee como algo desesperado. Lidera con el deck y abre la sala una vez que el inversor señale apetito real por la diligencia.
¿Necesito una sala de pago para una ronda pre-seed?
A menudo no. Muchos fundadores de pre-seed empiezan con un rastreador de documentos de bajo costo o sin costo que ofrece seguimiento de vistas y control de acceso básico, suficiente para una conversación cálida. Pasa a una sala completa con marcas de agua y Q&A cuando la diligencia se ponga pesada, típicamente en seed o Serie A, para no migrar de herramienta a mitad de ronda.
¿Cuál es el documento más importante para los inversores?
El modelo financiero y el cap table, tratados como un par. El modelo comprueba si tu historia de crecimiento se sostiene en números, y el cap table muestra quién es dueño de la empresa y cómo la nueva ronda diluye a todos. Ambos deben estar actualizados, ser internamente consistentes y encontrarse de inmediato en la sala.
¿Cómo evito que un competidor vea archivos sensibles?
Usa permisos granulares a nivel de carpeta más representación en solo lectura y marcas de agua dinámicas en el modelo, el cap table y los contratos, para que cualquier captura filtrada sea rastreable. Concede el acceso por grupo, examina a quién invitas y revoca el acceso apenas un inversor abandona el proceso.
¿Qué pasa con la privacidad si tengo inversores en Brasil, México o la UE?
Entran marcos como LGPD en Brasil, LFPDPPP en México o GDPR si hay inversores o datos de clientes en la UE. En la práctica se reduce a dónde se alojan los datos y si puedes fijar el almacenamiento a una región concreta. Elige una sala que te deje escoger región y firmar un acuerdo de tratamiento, y valida los detalles con tu abogado.
¿Cuánto suele durar la diligencia de una ronda?
Para una ronda con valoración suele ir de dos a seis semanas desde el term sheet hasta el cierre, aunque varía según el fondo, el sector y lo preparada que esté tu sala. Una sala completa y bien indexada es la mayor palanca que controlas para mantener esa ventana corta.
