Sala de datos virtual para fondos de private equity en América Latina
En esta página
- ¿Qué es exactamente una sala de datos y por qué el PE depende tanto de ella?
- ¿Por qué una gestora opera varias salas a la vez y no una sola?
- ¿En qué se diferencia una sala de PE de una sala de M&A puntual?
- ¿Qué documentos deben vivir dentro de una sala de diligencia?
- ¿Qué funciones deciden de verdad el resultado de una operación?
- ¿Cómo se configura una sala para una empresa de cartera sin generar caos?
- ¿Cómo se estructuran los permisos y las preguntas en una subasta competitiva?
- ¿Cómo apoya la sala una captación de fondo y la diligencia de los LP?
- ¿Cuánto cuesta una sala de datos para private equity?
- ¿Cómo se mantiene conforme con LGPD, LFPDPPP y lista para auditoría?
- ¿Cómo se elige el proveedor adecuado para una gestora?
Un fondo de private equity vive de mover información sensible entre partes que todavía no se tienen plena confianza. Un socio director evalúa una compañía de logística en Guadalajara. Un family office chileno decide si compromete capital a un nuevo fondo. Un equipo directivo en São Paulo alista su venta.
Cada uno de ellos necesita lo mismo: abrir archivos delicados a una audiencia acotada, demostrar quién los abrió y cortar el acceso en el instante en que el proceso cambia de rumbo.
Ese trabajo, y no el simple hecho de guardar archivos, es lo que hace una sala de datos virtual. Por eso una carpeta compartida cualquiera se queda corta para el trabajo serio de una gestora, y por eso la sala se ubica en el centro de casi todo flujo de PE en la región. El resto de esta guía responde, una por una, las preguntas que suelen surgir antes de contratar.
¿Qué es exactamente una sala de datos y por qué el PE depende tanto de ella?
Una sala de datos virtual es un repositorio en línea, cifrado y gobernado por permisos. Usted coloca documentos confidenciales adentro, decide con precisión qué personas nombradas pueden abrir cada carpeta, y el sistema registra cada apertura, descarga y búsqueda.
Para una gestora, esa última parte es el corazón del asunto. La sala no solo custodia archivos, produce evidencia.
Piense en una subasta con tres postores por una cadena de farmacias en Bogotá. El vendedor necesita mostrar los mismos estados financieros a los tres, retener los contratos con clientes hasta una fase posterior, y probar más tarde que el postor que se retiró jamás vio el detalle de precios.
Una unidad compartida no puede sostener nada de eso con seriedad. Deja huecos donde después aparecen las disputas.
Si la categoría es nueva para su equipo, la comparación en lenguaje llano de nuestra guía sobre la sala de datos virtual frente a una unidad compartida es la vía más rápida de entrada, y la entrada del glosario sobre diligencia debida enmarca el proceso al que la sala sirve.
¿Por qué una gestora opera varias salas a la vez y no una sola?
Porque el ritmo del PE lo exige. En un mismo trimestre, un fondo del mercado medio puede estar corriendo diligencia sobre dos adquisiciones, alistando una empresa de cartera para su venta y respondiendo consultas de socios limitados sobre un fondo ya activo.
Cada uno de esos frentes es un intercambio confidencial distinto, con audiencia propia y reglas de acceso propias. En la práctica, las salas caen en tres familias, y la distinción importa porque cada una tiene una vida útil y una disciplina de mantenimiento diferentes.
- Salas de operación. Transitorias. Una por cada compra o venta viva; se abren para un proceso y se cierran cuando termina.
- Sala de fondo. Semipermanente. Se reabre en cada cierre de captación y guarda la trayectoria, los términos y los documentos legales que revisan los LP potenciales.
- Salas de cartera. Persistentes. Espacios silenciosos de gobierno y reporte que viven durante todo el periodo de tenencia de un activo.
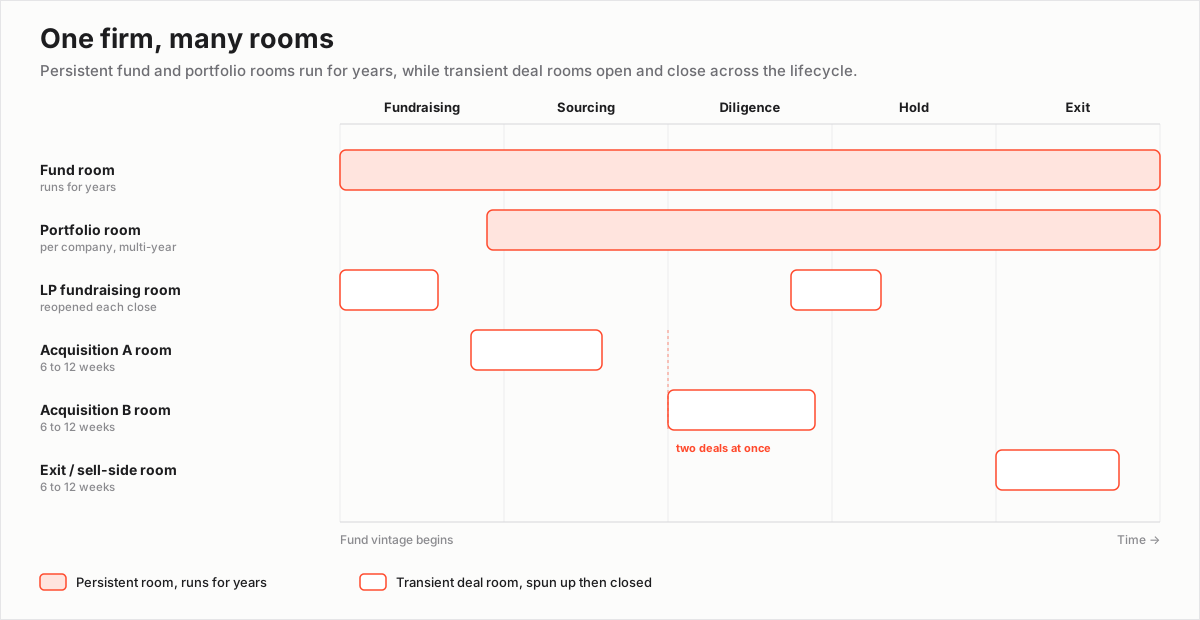
Una firma que trata cada una de estas salas como un proyecto desechable e independiente termina reconstruyendo el mismo índice a mano una y otra vez, y derivando hacia permisos inconsistentes. Ahí, justamente, es donde nacen las fugas y los retrasos.
¿En qué se diferencia una sala de PE de una sala de M&A puntual?
En dos palabras: cardinalidad y persistencia. Un vendedor corporativo monta una sala, corre una venta y la cierra; ese es el caso de una sola transacción.
Una gestora, en cambio, trata la sala como infraestructura permanente. Levanta salas de operación de forma continua mientras mantiene abiertos durante años los espacios de fondo y de cartera.
Eso cambia el significado de “buena sala”. Al comprador de PE le importan cosas que a un vendedor de una sola venta le dan casi igual: la configuración con plantillas para que cada operación arranque desde un índice idéntico, los controles de administrador que abarcan muchas salas al tiempo, la facturación por operación o por proyecto que calce con la contabilidad del fondo, y una gestión de usuarios que escale de un puñado de postores a decenas de asesores, prestamistas y coinversionistas.
La capacidad de subida es lo mínimo. El verdadero diferenciador es con cuánta limpieza un equipo pequeño lleva varios procesos confidenciales sin contaminación cruzada entre ellos. Nuestra guía general de salas de datos para fusiones y adquisiciones cubre la transacción única; un comprador de PE debería leerla como el piso, no como la especificación.
En un proceso competitivo, la operación se gana o se pierde por la seguridad con la que uno puede compartir. Quien abre una carpeta a un postor y la cierra a otro en segundos negocia desde el control; quien improvisa con correos y enlaces negocia desde la esperanza.
¿Qué documentos deben vivir dentro de una sala de diligencia?
La sala de diligencia guarda toda la base de evidencia que un comprador necesita para verificar su tesis de inversión. Va ordenada según una lista de verificación, para que el revisor encuentre cada archivo donde lo espera y no rebuscando en un volcado plano.
El índice cambia según la operación, pero conviene que refleje las preguntas que los postores harán. Un mapa útil, por bloques, se ve así.
- Financiero. Estados auditados, cuentas de gestión, análisis de capital de trabajo, datos de ingresos y de cohortes, y el informe de calidad de resultados.
- Legal y societario. Tabla de capitalización, estatutos, actas del consejo, contratos relevantes y registros de litigios y de propiedad intelectual.
- Comercial. Contratos con clientes, embudo de ventas, precios y análisis de mercado y competencia.
- Operativo y de personas. Organigrama, acuerdos con empleados clave, planes de beneficios y panorama de sistemas y TI.
- Cumplimiento. Licencias regulatorias, registros de protección de datos, seguros y documentación ESG.
El error clásico es volcarlo todo el primer día. Los equipos con experiencia escalonan la publicación y retienen las carpetas más sensibles, como los nombres de clientes o los términos de los empleados clave, hasta que un postor supera una fase previa.
Para construir el índice por etapas, apóyese en la lista de verificación de diligencia debida y en qué documentos van en una sala de datos, y ordene el resultado con las buenas prácticas para el índice de una sala.
¿Qué funciones deciden de verdad el resultado de una operación?
Aquí es donde la mayoría de las comparaciones se equivoca. Lo que decide un proceso de PE es la capa de control y rendición de cuentas, no la capa de almacenamiento. Cuatro capacidades cargan con casi todo el peso.
Los permisos por grupo dejan que un equipo pequeño corra una subasta competitiva sin filtrar las preguntas de un postor a otro. Un error de permiso en una puja no es una molestia; puede comprometer el precio.
El flujo de preguntas y respuestas ordenado mantiene cientos de consultas enrutadas al experto correcto en lugar de dispersas en hilos de correo que después nadie reconstruye.
El registro de auditoría completo convierte la actividad cruda en inteligencia: saber que un postor pasó cuarenta minutos en la carpeta de contratos con clientes dice quién va en serio. Y las marcas de agua dinámicas con la vista de solo lectura disuaden las fugas que apagan en silencio la tensión competitiva.
Estas capacidades no pesan igual en todos los contextos. La matriz siguiente muestra dónde cada una es decisiva.
Dónde cada capacidad de la sala es decisiva en los distintos frentes de private equity
| Capacidad | Diligencia de compra | Reporte de cartera | Captación de LP |
|---|---|---|---|
| Permisos por grupo, acotados por carpeta | Yes | Yes | Yes |
| Preguntas y respuestas con enrutamiento y roles | Yes | Rara vez | A veces |
| Marcas de agua dinámicas y vista restringida | Yes | Opcional | Yes |
| Auditoría completa y analítica de interacción | Yes | Yes | Yes |
| Administración multisala entre operaciones | Yes | Yes | Menos |
Para profundizar, permisos de sala de datos explicados y registros de auditoría de VDR explicados desarrollan las dos que nunca dejan de importar, mientras que marcas de agua dinámicas y vista restringida cubre los controles de fuga. Si el término es nuevo, la ficha del glosario sobre el registro de auditoría es un buen resumen de un minuto.
¿Cómo se configura una sala para una empresa de cartera sin generar caos?
Una configuración disciplinada es la diferencia entre una sala que acelera la operación y otra que solo genera confusión. El objetivo es dejar lista una sala defendible antes de invitar a cualquier revisor externo, siguiendo un flujo que los equipos con oficio repiten en cada transacción.
Cómo dejar lista una sala de operación de private equity
Secuencia repetible para una sala de diligencia de PE, del índice a las invitaciones.
Estimated time: 2h
-
Parta de su índice estándar
Clone una plantilla de la firma que refleje la lista de verificación de diligencia, para que cada sala comparta la misma estructura y el revisor sepa siempre dónde mirar.
-
Suba en bloque e indexe
Importe de una vez los paquetes financiero, legal, comercial y operativo, y active la indexación de texto completo para que todo sea buscable desde el primer inicio de sesión.
-
Arme los grupos de usuarios
Cree grupos para postores, asesores legales de compra, asesores financieros y equipo interno, y otorgue derechos por carpeta al grupo, no editando personas una por una.
-
Planifique una publicación por fases
Publique un primer tramo, reserve las carpetas sensibles como los nombres de clientes para rondas posteriores, y defina cuándo cada grupo asciende al siguiente conjunto de datos.
-
Encienda los controles de seguridad
Active marcas de agua dinámicas, vista de solo lectura y doble factor, y confirme que el registro de auditoría ya captura vistas y descargas antes de invitar a nadie.
-
Invite por grupo y abra las preguntas
Envíe las invitaciones a cada grupo, abra el módulo de preguntas y respuestas, y lea el mapa de calor de interacción para ver qué postores van en serio.
Para un recorrido general e independiente del proveedor, vea cómo configurar una sala de datos virtual. Para dar y retirar acceso con limpieza a medida que avanzan las rondas, cómo otorgar y revocar el acceso explica la mecánica.
¿Cómo se estructuran los permisos y las preguntas en una subasta competitiva?
La regla es simple y evita casi todos los problemas: organice permisos y preguntas alrededor de grupos y rondas, nunca alrededor de personas.
Asigne cada revisor a un grupo ligado a su rol y a su ronda, otorgue derechos de carpeta a nivel de grupo, y deje que la publicación por fases eleve a un grupo a datos más sensibles solo cuando supere una etapa. Así, admitir a un postor nuevo o retirar a uno vencido se reduce a mover una única membresía.
Las preguntas y respuestas siguen la misma lógica. Un buen módulo permite al postor enviar su consulta dentro de la sala, la enruta al experto correcto del lado vendedor, y publica la respuesta a la audiencia adecuada sin revelar quién preguntó.
Ese enrutamiento es lo que impide que la curiosidad de una parte alerte a otra. Si el postor A hace una pregunta puntiaguda sobre un contrato con un cliente, el postor B no debería poder deducirla del flujo de respuestas.
Nuestra guía cómo gestionar las preguntas y respuestas de una sala detalla cómo asignar responsables y correr el módulo sin que se vuelva un cuello de botella. Debajo de todo esto hay, además, una decisión de compra: una plataforma permanente para toda la firma o una sala nueva por cada operación.
Plataforma PE permanente frente a una sala nueva por operación
Pros
- Índice y permisos consistentes en cada operación reducen el error de configuración
- La administración multisala da a los socios una única vista de todos los procesos vivos
- El precio por operación o anual puede ganarle a las tarifas repetidas de salas sueltas a volumen
- Las salas retenidas de fondo y de cartera concentran los registros de gobierno en un solo lugar
Cons
- Los compromisos anuales cuestan más que una sala corta si el flujo de operaciones es escaso
- Estandarizar toda la firma en una plataforma es una decisión de cambio real
- Las salas persistentes exigen su propia disciplina de retención y de revisión de accesos
¿Cómo apoya la sala una captación de fondo y la diligencia de los LP?
Durante una captación, la sala se convierte en la ventana de diligencia del socio general hacia los socios limitados. Guarda la trayectoria, los términos del fondo, las biografías del equipo, el desempeño de fondos anteriores y los documentos legales que los LP y sus asesores examinan antes de comprometer capital.
Los mismos controles que protegen una operación, permisos finos, marcas de agua y auditoría completa, permiten compartir datos de desempeño sensibles con un conjunto acotado de LP potenciales.
El registro de auditoría se gana su lugar de dos maneras. Le muestra al equipo de relación con inversionistas cuáles LP están realmente enganchados, para priorizar el seguimiento, y deja un registro defendible de que el material confidencial del fondo solo estuvo disponible para inversionistas invitados y calificados. Eso importa cuando un fondo enfrenta escrutinio regulatorio o cuando un LP cuestiona después qué se divulgó.
Como cada cierre reabre la sala, la configuración con plantillas y la gestión sencilla de usuarios vuelven a pagar dividendos: la misma sala de fondo se refresca y se reabre para la siguiente añada en lugar de reconstruirse desde cero.
¿Cuánto cuesta una sala de datos para private equity?
Los costos abarcan un rango amplio porque una gestora compra en todo el espectro, desde una sala ligera hasta una plataforma multioperación.
El precio de entrada indicativo para una configuración de una sola sala arranca alrededor de 99 USD al mes. Las salas del mercado medio suelen ubicarse en los cientos bajos por mes. Y las plataformas de nivel PE que sostienen muchas operaciones simultáneas, altos conteos de usuarios y administración avanzada superan a menudo los 1.000 USD al mes, o se cotizan como contratos por operación o anuales.
Tome cada cifra como referencia y confirme el precio vigente en USD con el proveedor, porque los planes, el almacenamiento y los tramos de usuario cambian con frecuencia.
El modelo de cobro pesa tanto como el precio de lista. El cobro por página castiga una sala de diligencia cargada de documentos, mientras que la tarifa plana o por operación da certeza presupuestaria para un proceso conocido. La tabla resume qué perfil suele calzar con qué forma de precio.
Qué forma de precio tiende a calzar con qué tipo de gestora
| Perfil de la firma | Necesidad típica de sala | Forma de precio que calza | Rango indicativo en USD |
|---|---|---|---|
| Operador ocasional | Una sala, pocas semanas, luego cerrada | Tarifa plana corta o por proyecto | De 99 a unos pocos cientos por mes |
| Fondo activo del mercado medio | Varias operaciones al año más sala de fondo | Plataforma anual con salas por operación | Cifras bajas de cuatro dígitos por mes |
| Firma multiestrategia o de gran capitalización | Muchas salas a la vez, altos conteos de usuarios | Contrato anual empresarial, cotizado | A medida, a menudo más de 1.000 por mes |
Para el desglose completo, vea modelos de precios de VDR explicados, las disyuntivas en precio por página frente a tarifa plana y las trampas en costos ocultos de las salas de datos virtuales.
Vigile en especial los excesos de usuarios y de almacenamiento, y los cargos por mantener una sala archivada tras el cierre. Una gestora suele necesitar acceso de solo lectura a una sala cerrada mucho después de la transacción.
¿Cómo se mantiene conforme con LGPD, LFPDPPP y lista para auditoría?
El cumplimiento se sostiene sobre tres pilares: seguridad de plataforma certificada de forma independiente, prácticas honestas de manejo de datos y un registro de auditoría completo a prueba de manipulaciones.
Como base técnica, busque un proveedor certificado en ISO 27001 para la gestión de seguridad de la información y con un informe SOC 2 del marco de la AICPA, más cifrado en tránsito y en reposo y doble factor obligatorio.
La protección de datos añade una capa muy concreta en la región. Una operación en Brasil que toque datos personales cae bajo la Ley General de Protección de Datos, con la Autoridade Nacional de Proteção de Dados como supervisora. Una compra en México activa la LFPDPPP y sus reglas de aviso de privacidad. Y si el objetivo tiene clientes en la Unión Europea, entra también el Reglamento General de Protección de Datos.
Todo eso convierte la residencia de los datos y los términos de tratamiento en un criterio genuino de selección, no en una casilla.
Nuestras guías sobre protección de datos y salas de datos virtuales y residencia de datos en salas de datos virtuales cubren los aspectos prácticos, y la lista de verificación de seguridad de VDR enumera qué revisar antes de confiar a una sala datos a nivel de fondo. Conviene además leer certificaciones explicadas para distinguir una atestación acotada y vigente de una caducada o parcial.
La preparación para auditoría es también un hábito, no solo una función. Las salas persistentes de fondo y de cartera necesitan una revisión periódica de accesos que retire a asesores y exempleados que ya no requieren entrada, para que el registro refleje un conjunto de usuarios controlado y no años de acceso acumulado.
¿Cómo se elige el proveedor adecuado para una gestora?
Elija por los criterios que de verdad se quiebran bajo presión: la experiencia del revisor con cientos de archivos abiertos a la vez, la granularidad de los permisos, la disciplina de las preguntas y respuestas, la profundidad de la auditoría, la certificación de seguridad y una economía por operación que calce con su flujo.
Ordene esos criterios contra el patrón real de su firma, arme una lista corta de dos o tres proveedores y someta a cada uno a un ensayo con datos reales, al estilo de una operación, no a una demostración de funciones. Una sala que luce impecable vacía puede arrastrarse cuando la golpea un paquete de diligencia real con una docena de usuarios simultáneos.
Muchos proveedores, entre ellos Ellty y otros de nuestra comparación, ofrecen una prueba gratuita. Suba un paquete representativo, invite a un grupo de prueba y vea cómo aguantan los permisos y las preguntas antes de firmar.
Para puntuar de forma estructurada, cómo elegir una sala de datos virtual recorre la ponderación de criterios; si sale de un proveedor actual, cómo migrar a una nueva sala de datos cubre una transición limpia. Y para leer cada opción en detalle, nuestras reseñas de proveedores son el camino más corto.
Preguntas frecuentes
¿Una gestora de private equity usa una sola sala o varias?
Varias, casi siempre. Una firma típica corre una sala separada por cada operación viva, más salas de fondo y de cartera de vida más larga que persisten a lo largo del periodo de tenencia. Por eso las herramientas de administración multisala y una plantilla de sala consistente le importan tanto al comprador de PE como cualquier función individual.
¿Cuánto cuesta una sala de datos para private equity?
El precio indicativo va desde unos 99 USD al mes por una sala ligera hasta 1.000 USD o más al mes, o contratos por operación y anuales, en plataformas multioperación con altos conteos de usuarios y administración avanzada. El modelo de cobro pesa tanto como la cifra: el cobro por página castiga la diligencia con muchos documentos, mientras que la tarifa plana o por operación da certeza presupuestaria. Tome todas las cifras como referencia y confirme el precio vigente en USD con el proveedor.
¿Qué seguridad debería exigir una gestora a una VDR en América Latina?
Como mínimo, certificación independiente en ISO 27001 y un informe SOC 2 vigente, cifrado en tránsito y en reposo, doble factor obligatorio, marcas de agua dinámicas, vista de solo lectura y auditoría completa. Si la operación toca datos personales en Brasil (LGPD), México (LFPDPPP) o la Unión Europea (RGPD), agregue a la lista el alojamiento conforme y las opciones de residencia de datos.
¿Cómo ayuda la sala durante una captación, y no solo en las operaciones?
Se convierte en la ventana de diligencia de los LP. El socio general comparte trayectoria, términos del fondo, equipo y documentos legales con un conjunto acotado de socios limitados potenciales, usando los mismos permisos, marcas de agua y auditoría que protegen una operación. El registro también muestra qué LP están realmente interesados y prueba que el material se quedó con inversionistas invitados y calificados.
¿Un postor que se retira puede seguir viendo los documentos después?
No, si la sala se opera bien. Los permisos por grupo permiten revocar su acceso al instante retirando una única membresía, y la vista de solo lectura con marca de agua evita que existan copias locales. El registro de auditoría deja entonces constancia defendible de exactamente qué vio y cuándo terminó su acceso.
¿Vale la pena una sala de datos para una gestora pequeña?
Para cualquier firma que corra procesos competitivos reales, sí. El costo de una sala es menor frente al precio de una fuga de permisos en una subasta o de un registro de divulgación que no se puede probar ante un LP. Una firma ligera puede empezar con un plan de una sola sala y pasar a una plataforma multioperación a medida que crece su flujo de operaciones.
